

wondr by BNI
oleh PT Bank Negara Indonesia (Persero) Tbk.
4,8
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,8
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
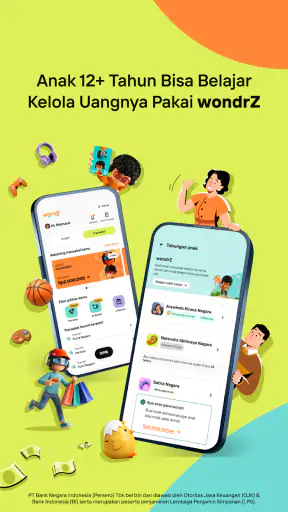
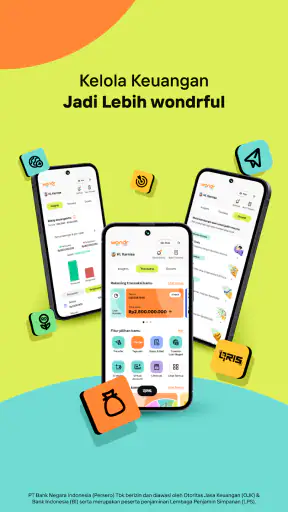
 Analisis oleh Getfullapps
Dalam pemakaian aplikasi keuangan, koneksi internet ikut menentukan apakah tugas sederhana terasa lancar atau malah membuat saya harus berhenti di tengah jalan. Pada wondr by BNI, saya akan memperlakukannya sebagai layanan yang digunakan saat perangkat terhubung: pilih waktu dan tempat yang cukup stabil, terutama sebelum memulai transaksi penting. Kebiasaan ini lebih realistis daripada mengandalkan ponsel ketika sinyal sedang naik turun.
Saat koneksi menjadi bagian dari alur transaksi
Transaksi lokal mungkin hanya memerlukan beberapa langkah, tetapi gangguan jaringan pada saat yang kurang tepat bisa menimbulkan keraguan: apakah permintaan sudah diproses, atau perlu menunggu? Jika halaman terasa lambat, saya tidak akan langsung mengulangi tindakan yang sama. Saya akan memberi aplikasi waktu untuk merespons, lalu memeriksa riwayat atau status transaksi sebelum mencoba lagi. Langkah itu membantu menghindari duplikasi akibat terburu-buru.
Untuk urusan global, saya akan lebih selektif memilih waktu. Sebelum memulai, pastikan koneksi tidak sedang berpindah-pindah antara jaringan yang lemah. Saya juga akan menyiapkan detail penerima atau tujuan terlebih dahulu, sehingga tidak perlu membiarkan proses menggantung sambil mencari informasi lain. Ini bukan jaminan transaksi akan selalu selesai seketika, tetapi mengurangi gangguan yang berasal dari persiapan yang kurang rapi.
Dipakai di perjalanan dan di sela aktivitas
Manfaat aplikasi serba guna terasa saat saya sedang berada di luar rumah dan perlu memeriksa keuangan tanpa membuka beberapa layanan berbeda. Namun, ponsel di perjalanan lebih rentan kehilangan sinyal, baterai, atau perhatian saya. Karena itu, saya memilih menyelesaikan tindakan penting ketika sedang berhenti di tempat yang aman, bukan sambil berjalan atau terburu-buru mengejar kendaraan.
Jika hendak bepergian, saya akan memeriksa kebutuhan finansial lebih awal, ketika koneksi dan waktu masih cukup. Persiapan sebelum berangkat lebih nyaman daripada baru mencari menu transaksi global saat sudah menghadapi situasi mendesak. Saya juga tidak akan menganggap aplikasi sebagai pengganti rencana cadangan untuk keadaan ketika akses internet tidak tersedia.
Jika respons terasa lambat
Ketika aplikasi tidak segera memberi respons, tindakan paling aman bagi saya adalah berhenti sejenak. Saya memeriksa apakah koneksi perangkat stabil, lalu membuka kembali aplikasi hanya setelah memastikan tidak ada transaksi yang masih diproses. Untuk aktivitas penting, saya menyimpan perhatian pada konfirmasi yang terlihat dan tidak berasumsi bahwa layar yang tertunda berarti transaksi gagal.
Gangguan koneksi juga menjadi alasan untuk tidak melakukan transaksi saat sedang tertekan waktu. Jika harus mengambil keputusan investasi atau mengirim dana dalam keadaan terburu-buru, saya lebih baik menunggu sampai bisa membaca ringkasan dengan tenang. Kenyamanan aplikasi tidak menghilangkan kebutuhan untuk memahami apa yang sedang dikonfirmasi.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Menjaga penggunaan tetap efisien
Saya tidak akan membiarkan aplikasi terbuka lebih lama dari yang diperlukan hanya karena semua layanan berada di satu tempat. Selesaikan satu urusan, periksa hasilnya, lalu keluar. Selain membuat kebiasaan penggunaan lebih teratur, cara ini mengurangi kebutuhan untuk bolak-balik memuat halaman ketika koneksi tidak konsisten.
Koneksi yang stabil dan pemeriksaan status sebelum mengulang transaksi adalah dua kebiasaan sederhana yang paling berguna bagi saya. Aplikasi ini menyatukan aktivitas keuangan, tetapi pengalaman tetap bergantung pada kondisi perangkat, jaringan, dan ketelitian pengguna.
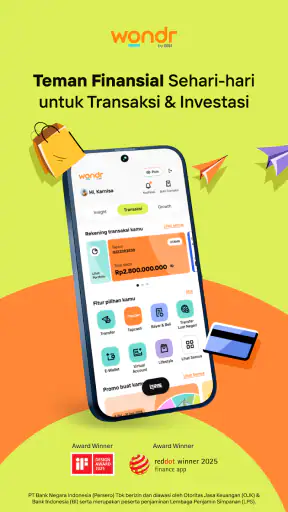
Saya melihat wondr by BNI bukan sekadar aplikasi mobile banking untuk memindahkan uang. Daya tarik utamanya ada pada cara aplikasi ini menyatukan transaksi lokal, kebutuhan transaksi global, dan investasi dalam satu tempat. Bagi saya, kemampuan tersebut paling terasa ketika urusan keuangan tidak lagi datang sebagai satu jenis aktivitas saja: pagi membayar kebutuhan harian, siang mengirim uang, lalu malam memeriksa rencana investasi tanpa berpindah-pindah aplikasi.
Aplikasi keuangan sering terlihat mirip dari luar, tetapi pengalaman pengguna biasanya ditentukan oleh alur kecil. Seberapa cepat saya menemukan menu yang dicari? Apakah saya bisa menyelesaikan kebutuhan tanpa membuka banyak layanan? Apakah aplikasi tetap masuk akal untuk orang yang hanya ingin mengatur rekening, bukan mempelajari istilah finansial yang rumit? Dalam penggunaan saya, wondr by BNI berusaha menjawab pertanyaan itu dengan pendekatan yang cukup menyeluruh.
Aplikasi ini dikembangkan oleh PT Bank Negara Indonesia (Persero) Tbk. dan tersedia gratis untuk kategori keuangan. Di Google Play, aplikasinya memiliki rata-rata 4,8 dari sekitar 1,4 juta penilaian, dengan lebih dari 10 juta pemasangan. Angka tersebut menunjukkan bahwa aplikasinya sudah dipakai dalam skala besar, meskipun jumlah pengguna yang tinggi tidak otomatis berarti setiap orang akan cocok dengan alurnya.
Satu pusat untuk transaksi dan rencana keuangan
Saya melihat aplikasi keuangan paling berguna ketika membantu saya menentukan urutan prioritas, bukan sekadar memberi lebih banyak menu. Di bagian ini, saya menyoroti bagaimana satu tempat untuk transaksi lokal, kebutuhan global, dan investasi dapat mengurangi perpindahan konteks, sekaligus kapan penyatuan itu justru menuntut disiplin lebih besar.
Mengapa penggabungan layanan terasa penting
Fokus paling menarik dari wondr by BNI adalah penggabungan beberapa kebutuhan finansial yang biasanya saya pisahkan. Transaksi lokal merupakan kebutuhan dasar, sedangkan transaksi global dan investasi membutuhkan perhatian yang berbeda. Ketika semuanya berada dalam satu aplikasi, saya tidak perlu memperlakukan setiap aktivitas sebagai proyek terpisah.
Manfaatnya bukan hanya soal jumlah menu. Yang lebih penting adalah berkurangnya perpindahan konteks. Saat menggunakan aplikasi bank biasa, saya mungkin menyelesaikan pembayaran, menutup aplikasi, lalu membuka layanan lain untuk melihat investasi atau menyiapkan transaksi berbeda. Dengan pusat keuangan seperti ini, proses berpindah dari kebutuhan sehari-hari ke perencanaan jangka panjang terasa lebih pendek.
Namun, saya tidak menganggap semua orang membutuhkan penggabungan tersebut. Jika kebutuhan Anda hanya mengecek saldo dan melakukan transfer sesekali, banyak aplikasi perbankan lain sudah cukup. Nilai wondr by BNI mulai terlihat ketika Anda ingin menjadikan aplikasi bank sebagai tempat utama untuk mengatur beberapa jenis aktivitas sekaligus.
Transaksi lokal sebagai titik masuk
Dalam pemakaian harian, transaksi lokal biasanya menjadi alasan paling sering untuk membuka aplikasi. Saya membayangkan alur sederhana: memeriksa dana sebelum berbelanja, menyelesaikan pembayaran, lalu memastikan catatan transaksi sudah sesuai. Di sini, aplikasi perlu terasa langsung dan tidak membuat pengguna menelusuri terlalu banyak lapisan.
Keuntungan praktisnya adalah saya dapat menjadikan satu aplikasi sebagai kebiasaan finansial harian. Saya tidak harus memisahkan “aplikasi untuk membayar” dan “aplikasi untuk memantau uang” jika kebutuhan saya masih berada dalam ekosistem yang sama. Bagi pengguna BNI, pendekatan ini juga terasa lebih alami karena aplikasi tersebut berhubungan langsung dengan layanan bank yang sudah digunakan.
Meski begitu, kemudahan tidak boleh disamakan dengan keputusan otomatis. Saya tetap perlu memeriksa tujuan transaksi, penerima, dan nominal sebelum mengonfirmasi. Aplikasi yang menyatukan banyak layanan bisa mempercepat pekerjaan, tetapi juga membuat kita lebih mudah bergerak terlalu cepat jika hanya mengandalkan kebiasaan.
Transaksi global dan perubahan kebiasaan
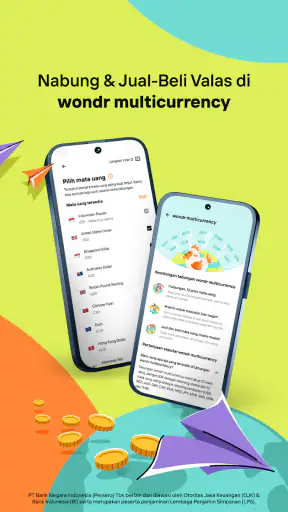
Kehadiran transaksi global membuat aplikasi ini lebih relevan bagi orang yang sesekali berurusan dengan kebutuhan lintas negara. Contohnya bisa berupa pembayaran layanan, kebutuhan perjalanan, atau aktivitas lain yang tidak berhenti pada transaksi rupiah sehari-hari. Saya menyukai gagasan bahwa pengguna tidak harus langsung mencari layanan terpisah hanya karena kebutuhannya melewati batas lokal.
Di sisi lain, transaksi global selalu membutuhkan perhatian ekstra. Perbedaan mata uang, waktu pemrosesan, dan kemungkinan biaya membuat saya tidak akan menekan tombol konfirmasi secara terburu-buru. Wondr by BNI dapat menjadi pintu masuk yang praktis, tetapi pengguna tetap perlu membaca ringkasan transaksi dengan teliti dan memastikan detailnya benar.
Inilah salah satu trade-off penting: satu aplikasi mengurangi kerumitan perpindahan layanan, tetapi tidak menghapus kerumitan finansial itu sendiri. Aplikasi membantu mengatur proses; pengguna tetap bertanggung jawab memahami transaksi yang dilakukan.
Investasi dalam konteks yang sama
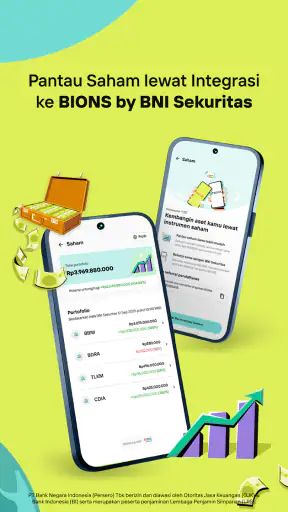
Menurut saya, bagian investasi paling berguna bukan semata-mata karena tersedia di aplikasi bank, melainkan karena posisinya dekat dengan aktivitas transaksi. Saya dapat melihat kebutuhan uang harian dan tujuan jangka panjang sebagai dua hal yang perlu dipisahkan, tetapi tetap dipantau dari tempat yang sama.
Ini membantu membangun kebiasaan yang lebih realistis. Setelah menyelesaikan kebutuhan rutin, saya bisa mengingat bahwa tidak semua dana harus langsung dipakai. Sebaliknya, ketika ada rencana investasi, saya juga lebih mudah mengingat bahwa dana untuk kebutuhan dekat tidak seharusnya dicampur begitu saja dengan tujuan yang lebih panjang.
Namun, saya tidak akan menyarankan seseorang memilih produk investasi hanya karena menunya berada di aplikasi yang nyaman. Kenyamanan akses bisa membuat keputusan terasa lebih sederhana daripada kenyataannya. Saya tetap akan memeriksa tujuan, jangka waktu, dan risiko sebelum menggunakan bagian investasi apa pun.
Bagaimana pengalaman penggunaannya dalam praktik
Dalam praktik, manfaatnya bergantung pada cara saya memisahkan urusan rutin dari keputusan yang perlu dipikirkan lebih lama. Saya akan membahas alur yang masuk akal untuk pemeriksaan harian, persiapan perjalanan, serta kebiasaan meninjau detail sebelum mengonfirmasi transaksi; kebiasaan kecil inilah yang membuat cakupan luas terasa terkendali.
Alur yang cocok untuk rutinitas harian
Saya menemukan pola penggunaan yang masuk akal jika aplikasi ini dijadikan pusat pemeriksaan singkat. Buka untuk melihat posisi dana, selesaikan transaksi yang memang diperlukan, lalu keluar. Pada waktu yang berbeda, aplikasi dapat dipakai untuk meninjau rencana keuangan tanpa mencampurnya dengan keputusan belanja spontan.
Tips yang menurut saya penting adalah memisahkan dua kebiasaan tersebut secara mental. Jangan membuka bagian investasi hanya karena baru selesai membayar sesuatu, dan jangan menganggap saldo yang terlihat tersedia semuanya aman untuk dibelanjakan. Memiliki banyak layanan di satu tempat justru menuntut disiplin agar setiap dana tetap memiliki tujuan.
Untuk pengguna baru, saya menyarankan memulai dari satu alur yang paling sering dilakukan. Misalnya, gunakan untuk memantau transaksi lokal terlebih dahulu. Setelah sudah memahami navigasinya, barulah mencoba kebutuhan global atau investasi. Cara ini mengurangi risiko merasa kewalahan oleh banyaknya fungsi yang ditawarkan.
Skenario realistis: mengatur uang sebelum perjalanan
Bayangkan saya sedang menyiapkan perjalanan. Saya perlu memastikan dana untuk kebutuhan lokal tetap tersedia, menyiapkan transaksi yang berkaitan dengan aktivitas global, dan meninjau apakah ada dana yang sebaiknya tidak disentuh karena memiliki tujuan investasi. Dengan aplikasi yang terpisah, saya harus mengumpulkan informasi dari beberapa tempat.
Dalam wondr by BNI, saya bisa menjadikan satu aplikasi sebagai titik pemeriksaan utama. Saya tidak menganggap ini berarti seluruh persiapan selesai otomatis, tetapi prosesnya menjadi lebih teratur. Saya dapat memulai dari kebutuhan sehari-hari, beralih ke transaksi global, lalu menilai kembali rencana dana tanpa mengganti aplikasi.
Trik praktisnya adalah melakukan pemeriksaan sebelum transaksi, bukan sesudahnya. Saya akan memastikan dana yang tersedia memang dialokasikan untuk perjalanan, membaca detail transaksi global, dan menghindari keputusan investasi mendadak hanya karena melihat ada saldo lebih. Aplikasi memberi tempat untuk semua aktivitas itu; urutan penggunaannya tetap perlu saya kendalikan.
Hal yang perlu diperhatikan saat berpindah layanan
Perpindahan dari transaksi lokal ke investasi atau kebutuhan global dapat terasa mulus, tetapi setiap bagian memiliki konsekuensi berbeda. Transaksi harian biasanya menuntut ketepatan penerima dan nominal. Transaksi global menuntut perhatian pada detail lintas negara. Investasi menuntut pemahaman tentang tujuan dan risiko.
Karena itu, saya tidak menyarankan memakai pola “buka aplikasi, tekan menu pertama yang terlihat, lalu selesai”. Untuk transaksi bernilai penting, saya akan berhenti sejenak di halaman ringkasan dan memeriksa kembali informasi yang ditampilkan. Kebiasaan sederhana ini lebih berharga daripada sekadar mengejar kecepatan.
Kesesuaian perangkat dan pembaruan
Aplikasi ini dapat digunakan pada perangkat dengan Android 7.0 atau yang lebih baru, dan versi yang tercantum saat saya meninjaunya adalah 1.6.0. Bagi pemilik perangkat lama yang masih memenuhi syarat tersebut, ini membuat aksesnya cukup luas. Sebelum memasang, saya tetap akan memastikan sistem perangkat diperbarui dan ruang penyimpanan mencukupi agar pengalaman awal tidak terganggu.
Versi aplikasi juga penting untuk dipantau. Aplikasi finansial berkembang melalui pembaruan, sehingga tampilan atau alur tertentu dapat berubah dari waktu ke waktu. Saya menyarankan pengguna tidak hanya mengandalkan ingatan terhadap posisi menu, terutama setelah pembaruan besar. Biasakan membaca ringkasan sebelum mengonfirmasi transaksi.
Keamanan sebagai kebiasaan, bukan fitur yang dilupakan
Saya tidak akan menilai aplikasi bank hanya dari tampilan yang rapi. Keamanan penggunaan juga bergantung pada perilaku saya sendiri. Saya tidak akan membagikan kode akses, membiarkan perangkat terbuka tanpa pengawasan, atau mengonfirmasi transaksi ketika belum memeriksa penerima dan nominal.
Jika ponsel digunakan bersama orang lain, saya akan lebih berhati-hati saat membuka aplikasi. Untuk transaksi global dan investasi, saya juga akan memperlakukan setiap konfirmasi sebagai keputusan yang berbeda dari pembayaran kecil sehari-hari. Kemudahan akses harus diimbangi kebiasaan memeriksa ulang, terutama karena aplikasi ini membawa beberapa jenis aktivitas keuangan dalam satu tempat.
Siapa yang paling mendapatkan manfaat
Saya tidak menganggap aplikasi dengan banyak fungsi otomatis cocok untuk semua orang. Pada bagian berikutnya, saya mempertimbangkan kebutuhan pengguna BNI, orang yang sedang membangun rutinitas keuangan, dan situasi ketika layanan yang lebih khusus atau sederhana bisa menjadi pilihan yang lebih pas.
Pengguna BNI dengan kebutuhan yang beragam
Kelompok yang paling mungkin merasakan manfaatnya adalah nasabah BNI yang ingin mengurangi jumlah aplikasi dalam rutinitas finansial. Jika saya sudah melakukan transaksi lokal melalui BNI dan mulai membutuhkan akses ke transaksi global atau investasi, wondr by BNI terasa lebih masuk akal daripada mencari layanan terpisah untuk setiap kebutuhan.
Pengguna yang sering berpindah antara kebutuhan pribadi dan rencana keuangan juga dapat terbantu. Saya bisa memakai aplikasi ini untuk aktivitas cepat, tetapi tetap memiliki tempat yang sama untuk melihat keputusan finansial yang lebih terencana. Bagi orang yang ingin membangun kebiasaan memeriksa uang secara berkala, pendekatan tersebut cukup kuat.
Orang yang ingin mulai lebih teratur
Aplikasi ini juga cocok untuk orang yang belum memiliki sistem keuangan pribadi yang rapi. Saya tidak perlu langsung membuat metode pencatatan yang rumit. Langkah awalnya bisa sederhana: mengetahui transaksi apa yang dilakukan, membedakan dana untuk kebutuhan dekat, lalu meninjau apakah ada ruang untuk tujuan lebih panjang.
Walaupun begitu, aplikasi tidak akan menggantikan anggaran pribadi. Jika saya sering menghabiskan uang tanpa batas yang jelas, tersedianya banyak layanan dalam satu aplikasi bahkan bisa membuat aktivitas finansial terasa terlalu mudah. Saya tetap membutuhkan aturan sendiri, seperti menentukan dana untuk kebutuhan rutin sebelum mempertimbangkan transaksi lain.
Siapa yang mungkin lebih cocok memakai alternatif
Wondr by BNI mungkin bukan pilihan utama bagi orang yang tidak menggunakan layanan BNI atau hanya membutuhkan dompet digital untuk pembayaran cepat. Dalam situasi seperti itu, layanan yang lebih khusus dapat terasa lebih ringan karena tidak membawa konteks perbankan, transaksi global, dan investasi sekaligus.
Pengguna yang menginginkan alat investasi dengan analisis sangat mendalam juga sebaiknya membandingkan pengalaman yang ditawarkan dengan platform yang memang berfokus pada investasi. Keunggulan wondr by BNI ada pada keterhubungan dengan kebutuhan perbankan, bukan pada asumsi bahwa satu aplikasi pasti menjadi alat terbaik untuk setiap keputusan finansial.
Hal serupa berlaku bagi orang yang hanya ingin aplikasi sesederhana mungkin. Banyaknya kemampuan dapat menjadi keuntungan bagi satu pengguna, tetapi terasa berlebihan bagi pengguna lain. Saya akan memilihnya jika memang berniat memakai lebih dari satu fungsi, bukan hanya karena aplikasinya gratis.
Penilaian saya setelah melihat keseluruhan pengalaman
Saya menilai kekuatan utama wondr by BNI terletak pada penggabungan transaksi lokal, transaksi global, dan investasi dalam satu alur perbankan. Dampaknya terasa ketika saya ingin melihat keuangan sebagai rangkaian keputusan yang saling berhubungan, bukan sekadar daftar pembayaran. Aplikasi ini membantu mengurangi perpindahan antar layanan dan membuat pemeriksaan finansial lebih terpusat.
Keterbatasannya juga berasal dari kekuatan yang sama. Banyak fungsi berarti saya perlu lebih teliti membedakan transaksi harian, kebutuhan lintas negara, dan keputusan investasi. Aplikasi dapat membuat proses lebih nyaman, tetapi tidak otomatis membuat keputusan menjadi tepat. Pengguna yang menginginkan layanan sangat sederhana mungkin justru merasa lebih nyaman dengan aplikasi yang cakupannya lebih sempit.
Dengan rating usia 3+, harga gratis, dan dukungan Android yang masih menjangkau perangkat lama, hambatan awal untuk mencoba relatif rendah. Saya melihatnya sebagai pilihan yang paling menarik bagi nasabah BNI yang ingin menjadikan ponsel sebagai pusat pengelolaan uang, terutama jika mereka memang membutuhkan lebih dari sekadar transfer lokal.
Kesimpulan saya cukup jelas: saya akan merekomendasikan wondr by BNI kepada teman yang ingin menyatukan aktivitas perbankan, transaksi global, dan investasi tanpa berpindah-pindah aplikasi. Saya tidak akan merekomendasikannya secara otomatis kepada orang yang hanya membutuhkan pembayaran sederhana atau menginginkan platform investasi khusus. Nilai terbaiknya muncul ketika saya memakai kemampuan yang tersedia dengan tujuan yang jelas dan tetap memeriksa setiap keputusan sebelum mengonfirmasi.
Kelebihan
- Pembukaan rekening dan aktivasi layanan dapat dilakukan langsung dari aplikasi.
- Tersedia notifikasi transaksi untuk membantu memantau aktivitas rekening secara cepat.
- Menu pembayaran tagihan dan pembelian pulsa cukup praktis digunakan sehari-hari.
- Fitur transfer mendukung berbagai kebutuhan transaksi ke rekening lain.
- Antarmuka modern dengan navigasi yang relatif mudah dipahami pengguna baru.
Kekurangan
- Sebagian fitur memerlukan koneksi internet stabil agar dapat digunakan lancar.
- Proses login atau verifikasi tambahan bisa terasa merepotkan saat sering bertransaksi.
- Ketersediaan fitur dapat berbeda tergantung jenis rekening dan status nasabah.
- Aplikasi mungkin membutuhkan ruang penyimpanan cukup besar setelah pembaruan.
- Gangguan sistem atau pemeliharaan dapat menunda akses ke layanan tertentu.
FAQ untuk wondr by BNI
Apa itu wondr by BNI dan apa saja layanan yang tersedia di dalamnya?
wondr by BNI adalah aplikasi mobile banking dari BNI yang dirancang untuk membantu pengguna mengelola kebutuhan finansial melalui ponsel. Di dalamnya tersedia fitur seperti pengecekan saldo dan mutasi rekening, transfer, pembayaran tagihan, pembelian pulsa atau paket data, pembayaran dengan QRIS, serta berbagai layanan perbankan lainnya. Ketersediaan fitur dapat berbeda berdasarkan jenis rekening, versi aplikasi, dan kebijakan BNI.
Apakah wondr by BNI aman digunakan untuk transaksi perbankan?
Aplikasi ini menggunakan sistem keamanan perbankan seperti login dengan kredensial pribadi, PIN transaksi, kode OTP, serta verifikasi tambahan pada aktivitas tertentu. Meskipun demikian, keamanan akun juga bergantung pada kebiasaan pengguna. Jangan pernah membagikan PIN, password, OTP, atau kode verifikasi kepada siapa pun, termasuk pihak yang mengaku sebagai petugas BNI. Unduh aplikasi hanya melalui toko aplikasi resmi dan hindari perangkat yang telah di-root atau jailbreak.
Bagaimana cara mendaftar dan mengaktifkan akun wondr by BNI?
Untuk menggunakan wondr by BNI, pengguna umumnya perlu memiliki rekening atau kartu BNI yang memenuhi syarat, nomor ponsel yang terdaftar, serta identitas sesuai data bank. Proses pendaftaran dilakukan melalui aplikasi dengan mengikuti instruksi verifikasi, memasukkan data yang diminta, dan membuat akses login atau PIN transaksi. Pastikan koneksi internet stabil dan nomor ponsel aktif karena proses aktivasi dapat memerlukan SMS atau OTP.
Apakah wondr by BNI mengenakan biaya untuk transfer dan transaksi lainnya?
Sebagian layanan di wondr by BNI mungkin gratis, sedangkan layanan lain dapat dikenakan biaya sesuai jenis transaksi, bank tujuan, jaringan yang digunakan, atau program yang sedang berlaku. Contohnya, biaya transfer antarbank, pembayaran tertentu, tarik tunai, atau pembelian produk digital bisa berbeda. Sebelum menyelesaikan transaksi, periksa kembali nominal biaya yang ditampilkan pada halaman konfirmasi agar tidak terjadi kesalahpahaman.
Apa yang harus dilakukan jika aplikasi wondr by BNI mengalami masalah atau transaksi gagal?
Jika aplikasi tidak dapat dibuka, transaksi tertunda, atau terjadi kegagalan pembayaran, periksa terlebih dahulu koneksi internet, status layanan, saldo, dan pembaruan aplikasi. Hindari mengulangi transaksi berkali-kali sebelum memastikan apakah dana sudah terpotong. Simpan bukti transaksi, waktu kejadian, dan nomor referensi jika tersedia. Untuk masalah yang belum terselesaikan, hubungi kanal layanan resmi BNI dan jangan memberikan PIN atau OTP kepada siapa pun.











